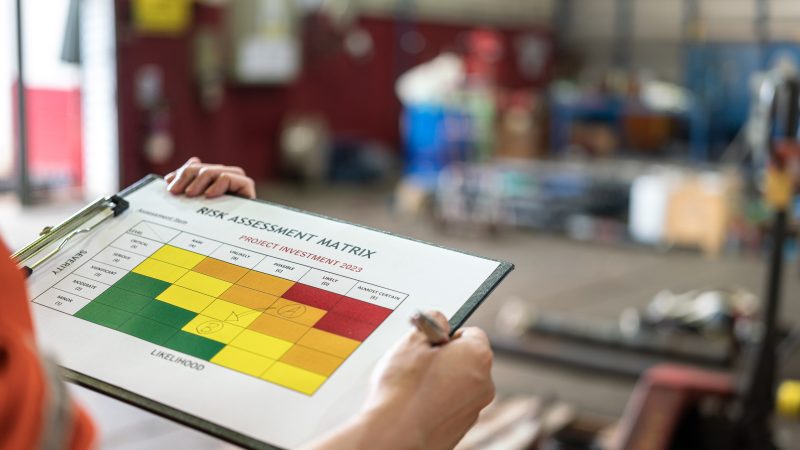
Sisäisen auditoijan pätevyyden arviointia ei pidä aloittaa kysymällä suoritetuista koulutuksista. Olennaisempaa on arvioida niiden johtopäätösten laatua, joihin organisaatio aikoo perustaa päätöksensä. Jos auditoinnin tarkoituksena on varmistaa prosessien ohjauksen todellinen vaikuttavuus, auditointitiimin on osattava tunnistaa riskit, arvioida näyttöä ja erottaa näennäinen vaatimustenmukaisuus käytännössä toimivasta prosessista. Muuten auditoinnista tulee muodollisuus, joka järjestää asiakirjoja mutta ei suojaa organisaatiota virheelliseltä valmiusarviolta, heikoilta korjaavilta toimenpiteiltä tai väärältä hallinnan tunteelta.
Johdon, laatuvastaavan ja operatiivisen johdon näkökulmasta kyse ei ole vain henkilöstöasiasta tai johtamisjärjestelmän muodollisesta vaatimuksesta. Auditoijien pätevyys vaikuttaa operatiivisten riskien hallintaan, johtamistiedon luotettavuuteen ja auditoinnin jälkeisten päätösten laatuun. Siksi tiimin arviointi ja koulutussuunnitelma on rakennettava prosessien, riskien ja auditoinnin tavoitteen pohjalta – ei koulutuskalenterin tai käyttöönottoprojektin muodollisen päättämisen ehdoilla.
Sisällöllisesti heikko auditointi voi maksaa enemmän kuin auditoinnin puuttuminen
Heikon sisäisen auditoinnin suurimmat kustannukset eivät synny auditointipäivänä tai raporttia laadittaessa. Ne realisoituvat myöhemmin, kun organisaatio toimii sellaisen tilannekuvan perusteella, joka vaikuttaa luotettavalta mutta ei vastaa prosessin todellista tilaa. Seurauksena voivat olla väärin asetetut prioriteetit, havaitsematta jääneet poikkeamat, tehottomat korjaavat toimenpiteet ja käsitys siitä, että prosessi on hallinnassa, vaikka käytäntö osoittaa muuta.
Auditoijien pätevyyden arviointi ei siksi ole muodollinen harjoitus. Sen avulla varmistetaan, että organisaatiolla on tiimi, joka pystyy arvioimaan luotettavasti prosessin tuloksen, vaatimustenmukaisuuden ja asiakkaan kannalta olennaisia asioita. Monissa yrityksissä käytetään edelleen korvaavia mittareita: koulutukseen osallistumista, työkokemuksen pituutta, tehtyjen auditointien lukumäärää tai tarkastuslistan moitteetonta täyttämistä. Näillä kaikilla voi olla täydentävää arvoa, mutta mikään niistä ei yksin osoita, ymmärtääkö auditoija prosessia, tunnistaako hän riskit ja pystyykö hän perustamaan johtopäätöksensä näyttöön.
Ongelma korostuu organisaatioissa, jotka valmistelevat johtamisjärjestelmän käyttöönottoa tai sertifiointia. Sisäinen auditointi saatetaan nähdä projektin suljettavana työvaiheena eikä todellisen auditointivalmiuden arviointivälineenä. Tällöin tiimi vahvistaa dokumentaation vaatimustenmukaisuuden, mutta ei tunnista prosessinohjauksen heikkouksia, toimipaikkojen välisiä eroja, tehottomia valvontamekanismeja tai puutteita siinä, miten toteuttajat ja prosessinomistajat täyttävät vaatimukset. Auditointi voi näyttää asianmukaiselta ja silti jättää varoittamatta ongelmista, jotka tulevat esiin vasta ulkoisessa auditoinnissa, asiakasreklamaation yhteydessä tai toiminnallisessa häiriössä.
Auditoijien pätevyyden arviointi onkin suunniteltava yhtä harkitusti kuin auditointiohjelma: auditoinnin tavoitteen, prosessien monimutkaisuuden, riskiprofiilin ja johtopäätöksiltä odotettavan laadun mukaan. Tässä yhteydessä kannattaa tarkastella sekä aineistoa ”Auditointiohjeistuksen muutokset – uusi ISO 19011:2026 ja sen merkitys Puolassa toimiville organisaatioille” että julkaisua ISO 19011: Johtamisjärjestelmien auditointiohjeet. Niitä ei pidä lukea vain muodollisina ohjeina, vaan lähtökohtana kypsän auditointiohjauksen rakentamiselle.
Ensin riskiprofiili, sitten auditoijaprofiili
Sisäisen auditoijan pätevyyttä ei voida määritellä irrallaan auditoitavista prosesseista. Lähtökohtana on oltava organisaation riskiprofiili. Yksinkertaisen asiakirjankierron auditointi edellyttää erilaista osaamista kuin tuotannon, kriittisten hankintojen, hitsauksen, kunnossapidon tai työturvallisuuden arviointi. Kun tavoitteena on arvioida prosessinohjauksen vaikuttavuutta eikä vain tallenteiden vaatimustenmukaisuutta, auditoijaprofiilin on perustuttava prosessin luonteeseen, toiminnan vaihteluun, virheen seurauksiin sekä niiden päätösten merkittävyyteen, joita johto tekee auditointihavaintojen perusteella.
Käytännössä tämä edellyttää luopumista yhdestä kaikille tarkoitetusta koulutusmallista. Auditointitiimi on rakennettava organisaation todellisten tarpeiden mukaan eikä olettamalla, että jokaisen auditoijan pitäisi hallita kaikki osa-alueet. Arvioinnin tulisi kattaa vähintään neljä kokonaisuutta: auditointikriteerien tuntemus, prosessin ymmärtäminen, kyky kerätä ja arvioida näyttöä sekä auditoijan toimintatapa, mukaan lukien puolueettomuus, johdonmukainen päättely ja kyky vastustaa prosessinomistajan ohjaavia tulkintoja.
Puolalaisissa yrityksissä yleinen virhe on koota tiimi vain henkilöistä, jotka ”tuntevat järjestelmän”. He hallitsevat yleensä menettelyt, lomakkeet ja dokumentointivaatimukset, mutta eivät välttämättä osaa arvioida, toimiiko ohjaus todellisissa käyttöolosuhteissa. Auditointi vahvistaa silloin tallenteiden olemassaolon, mutta ei tunnista valvonnan heikkouksia, työvuorojen välisiä eroja, riippuvuutta yksittäisistä työntekijöistä tai hankintoihin, suunnitteluun ja laitteiden kunnossapitoon kätkeytyviä riskejä. Erityisosaamista vaativissa toimintaympäristöissä ongelma korostuu. Hitsatussa tuotannossa auditoijan on ymmärrettävä järjestelmäkriteerien lisäksi teknisiä vaatimuksia, laatutallenteita ja erityisprosessin valvonnan logiikkaa. Tällaisella alueella luontevana vertailukohtana toimii myös ISO 3834 – hitsauksen valvonta, pätevyydet ja laatutallenteet tuotannossa.
| Prosessin tai alueen tyyppi | Standardien ja vaatimusten tuntemus | Prosessiosaaminen | Näytön analysointi | Itsenäisyyden taso |
|---|---|---|---|---|
| Asiakirjojen kulku ja tallenteiden hallinta | Korkea | Perustaso | Keskitaso | Itsenäinen työskentely mahdollista tehtävään perehdyttämisen jälkeen |
| Kriittiset hankinnat ja toimittajien hyväksyntä | Korkea | Korkea | Korkea | Työskentely kokeneen pääauditoijan kanssa on suositeltavaa |
| Sarjatuotanto tai palveluprosessin toteutus | Keskitasosta korkeaan | Korkea | Korkea | Itsenäinen auditointi vasta, kun vaikuttavuus on osoitettu käytännön auditoinneissa |
| Hitsaus, erityisprosessit ja laatuvaatimukset | Korkea | Erittäin korkea | Erittäin korkea | Yleensä tiimiauditointi tai teknisen asiantuntijan osallistuminen |
| Kunnossapito ja työturvallisuus | Keskitasosta korkeaan | Korkea | Korkea | Itsenäiseen tehtävään hyväksyminen harkiten alueen riskitason mukaan |
Johtamisen näkökulmasta tämä tarkoittaa koko tiimin yhteisen pätevyysmatriisin laatimista ja tarvittaessa erillisten profiilien määrittämistä kriittisille alueille. Monitoimipaikkaisissa organisaatioissa tai sektorikohtaisia vaatimuksia kohti kehittyvissä järjestelmissä auditoijaprofiili muuttuu järjestelmän kypsyystason ja arvioinnin laajuuden mukana. Sama koskee prosessiasiantuntijaa, jolla ei ole auditointivalmiuksia: hän voi olla erittäin hyödyllinen tiimin jäsen, mutta ilman auditointikuria ja puolueettomuutta hän voi siirtyä näytön arvioinnista omien ratkaisujensa puolustamiseen. Kehittämissuunnitelman on siksi perustuttava prosessikarttaan, prosessinomistajiin, auditointikriteereihin ja korkean riskin alueisiin. Tuotantoyritysten näkökulmaa havainnollistaa myös aineisto Etenemissuunnitelma SFS-EN ISO 9001 -järjestelmästä IATF 16949 -vaatimuksiin tuotantoyrityksessä.
Tiimin arviointi ilman näennäistä pätevyyttä
Auditoijatiimin arvioinnilla on merkitystä vain, jos siinä tarkastellaan todellista kykyä tehdä näyttöön perustuvia ja osuvia johtopäätöksiä. Harhaanjohtavimpia ovat korvaavat mittarit, kuten kurssitodistus, pitkä työkokemus tai suuri auditointimäärä. Ne voivat täydentää arviointia, mutta eivät osoita, pystyykö auditoija erottamaan näennäisen vaatimustenmukaisuuden vaikuttavasta prosessinohjauksesta.
Arviointia ei tule aloittaa koulutusluettelosta. Sen sijaan on tarkasteltava, miten henkilö valmistelee auditoinnin, valitsee otokset, muotoilee kysymykset, reagoi ristiriitaisiin vastauksiin ja perustelee johtopäätöksensä näytöllä intuition sijaan. Ammatillisen kokemuksen tarkastelu jää liian kapeaksi, ellei siihen yhdistetä auditointityön havainnointia, aiempien auditointitallenteiden analysointia ja keskustelua päättelyn logiikasta.
Hyvin suunnitellussa arvioinnissa ei tarkastella vain sitä, löysikö auditoija poikkeaman, vaan myös sitä, ymmärtääkö hän havainnon toiminnallisen merkityksen. On eri asia huomauttaa lomakkeesta puuttuvasta allekirjoituksesta kuin osoittaa, että prosessiparametrin muutoksen puutteellinen hallinta kasvattaa reklamaatioiden, käyttökatkojen tai virheellisten hankintapäätösten riskiä. Pätevyysmatriisiin soveltuvat käytännölliset arviointikriteerit ovat yleensä selkeitä:
- auditointiin valmistautuminen,
- kysymysten osuvuus,
- otannan laatu,
- havaintojen ja johtopäätösten logiikka,
- raportin laatu,
- auditoinnin päättäminen tavalla, jonka prosessinomistaja ymmärtää.
Vuorovaikutustaidot ovat erityisen tärkeitä, mutta niitä on arvioitava toiminnan eikä vaikutelman perusteella. Auditoija voi tuntea vaatimukset ja silti johtaa keskustelua tavalla, joka vääristää prosessista muodostuvaa kuvaa. Hän voi hyväksyä selitykset liian nopeasti, taipua esihenkilöiden painostukseen, vältellä ristiriitaisiin alueisiin liittyviä kysymyksiä tai muotoilla havainnot niin yleisellä tasolla, ettei niiden perusteella voida toimia. Tiimiä arvioitaessa on siksi tarkasteltava kykyä toimia hierarkkisessa paineessa, näyttöön perustuvan työskentelyn johdonmukaisuutta ja auditoinnin selkeää päättämistä.
Aloittelevalle auditoijalle riittävä taso voi olla auditointihaastattelun tietyn osan asianmukainen toteuttaminen ja näytön luotettava dokumentointi. Pääauditoijalta on odotettava enemmän: kykyä erottaa oire taustalla olevasta syystä, arvioida riskin merkittävyyttä ja esittää havainnot johdon päätöksentekoa tukevassa muodossa. Järjestelmää vasta kehittävissä tai sertifiointiin valmistautuvissa organisaatioissa kannattaa arvioida todellista valmiutta sen sijaan, että annetaan kuva täydestä kypsyydestä. Tätä lähestymistapaa havainnollistaa aineisto SFS-EN ISO 9001 -esiselvitysauditointi – organisaation valmiuden luotettava arviointi ilman tarpeettomia kustannuksia.
Koulutukset suunnitellaan osaamispuutteiden, ei kalenterin mukaan
Sisäisten auditoijien kehittämissuunnitelma toimii vain, kun se perustuu tunnistettuihin osaamispuutteisiin. Yksi henkilö tarvitsee auditointimenetelmän jäsentämistä: valmistautumista, otantaa, havaintojen muotoilua ja auditoinnin päättämistä. Toisella voi olla hyvä auditointiosaaminen, mutta liian heikko tuotanto-, hankinta- tai kunnossapitoprosessin tuntemus. Tällöin hän ei erota muodollista poikkeamaa operatiivisesta riskistä. Kolmas tarvitsee tukea juurisyiden analysoinnissa, raportoinnissa tai auditointihaastattelujen johtamisessa paine- ja ristiriitatilanteissa.
Kaikille samanlaisena toteutettu koulutus kasvattaa usein vain koulutustallenteiden määrää parantamatta auditointihavaintojen laatua. Kehittämissuunnitelmassa on siksi erotettava koko tiimin yhteinen perusta kriittisten alueiden erikoistumispoluista. Yhteinen vähimmäistaso kattaa yleensä auditointiperiaatteet, näytön arvioinnin, päättelyn logiikan ja raportoinnin laadun. Työturvallisuuden, tuotannon, hankintojen, kunnossapidon tai erityisprosessien kaltaisten korkean riskin alueiden auditoijille tarvitaan erikseen suunniteltua kehittämistä.
Näillä alueilla järjestelmävaatimusten tunteminen ei yksin riitä. Auditoijan on pystyttävä arvioimaan, voiko poikkeama vaikuttaa turvallisuuteen, tuotteen laatuun, toiminnan jatkuvuuteen tai tallenteiden vaatimustenmukaisuuteen. Organisaation on ratkaistava, rakennetaanko laaja osaamispohja koko tiimille vai erikoistuneita rooleja valituille henkilöille sekä kuinka moni todella tarvitsee pääauditoijatasoisen pätevyyden.
Eniten virheitä syntyy, kun kaikki osaamispuutteet yritetään poistaa luokkahuonekoulutuksella. Osa pätevyydestä kehittyy tehokkaammin todellisissa auditoinneissa: yhteisauditoinneilla, kokeneen auditoijan työn seuraamisella, auditointiraporttien katselmoinnilla, todellisten tapausten analysoinnilla ja ensimmäisten itsenäisten tehtävien ohjauksella. Jos ongelmana on näytön heikko analysointi, omiin tallenteisiin ja havaintoihin perustuva työpaja tuottaa paremman tuloksen kuin yleinen vaatimusluento. Jos auditoijalla on vaikeuksia auditointihaastattelussa, auditoinnin aikainen mentorointi on yleensä hyödyllisempää kuin uusi yleiskoulutus. Myös erityisalueiden kehityspolut on eriytettävä: toimistoprosessien, työturvallisuuden ja esimerkiksi hitsauksen ISO 3834 -vaatimusten auditoijia ei kehitetä samalla tavalla.
Hyvä kehittämissuunnitelma ei kuvaa ainoastaan aihetta ja ajankohtaa, vaan ennen kaikkea tavoiteltua toiminnallista tulosta. Ennalta on määritettävä, minkä käyttäytymisen on muututtava, millaisessa auditoinnissa muutos osoitetaan ja miten organisaatio todentaa kehittämisen vaikuttavuuden. Mittarina ei ole pelkkä koulutukseen osallistuminen. Arviointiperusteita voivat olla esimerkiksi kysymysten parempi osuvuus, tarkoituksenmukaisempi otanta, johdon kannalta hyödyttömien havaintojen väheneminen, raporttien laadun paraneminen tai auditoijan suurempi itsenäisyys monitoimipaikkaisessa auditoinnissa. Standardin ohjeistus muodostaa viitekehyksen, mutta ei korvaa työn havainnointiin perustuvaa kehittämispäätöstä.
Auditointiohjelman on vastattava tiimin todellista pätevyyttä
Hyvinkään valmistautunut auditoija ei pysty korjaamaan auditointiohjelman perustavanlaatuisia virheitä. Jos auditoinnin laajuus on liian suuri, aika epärealistinen, otokset valitaan satunnaisesti ja kriittisiä prosesseja käsitellään samalla tavalla kuin tukitoimintoja, tulos voi näyttää muodollisesti oikealta mutta johtaa johtoa harhaan. Tällöin auditointitiimi alkaa toimia reaktiivisesti: haastattelut lyhenevät, näytön todentaminen vähenee ja prosessin toiminnan sijasta arvioidaan annettuja vakuutteluja.
Auditointisuunnitelma on siksi rakennettava tavoitteen ja käytettävissä olevan suorituskyvyn perusteella, ei vuosikalenteri edellä. Rutiininomainen seuranta, projektin merkittävää vaihetta edeltävä valmiusarviointi, teknologisen, organisatorisen tai omistukseen liittyvän muutoksen todentaminen ja sertifiointiin valmistautuminen edellyttävät erilaisia toteutustapoja. Auditointitiimin pätevyystason lisäksi on huomioitava prosessiasiantuntijoiden saatavuus, toiminnan kausiluonteisuus, toimipaikkojen maantieteellinen hajautuminen sekä se, voidaanko prosessia arvioida tallenteista vai edellyttääkö arviointi työn havainnointia tietyssä prosessivaiheessa.
Käytännössä ratkaiseva kysymys ei ole, auditoidaanko kaikki prosessit vuosittain, vaan vastaavatko auditoinnin tiheys ja syvyys riskiä, prosessin kypsyyttä ja aiempien havaintojen laatua. Auditointimuotojen eriyttäminen tuottaa parhaat tulokset. Laaja auditointi on perusteltu, kun on arvioitava prosessikokonaisuuden ja ohjauksen johdonmukaisuutta. Kohdennettu auditointi soveltuu tietyn muutoksen, reklamaation lähteen, toistuvien poikkeamien tai korkeamman riskin prosessin tarkastamiseen. Teemakohtaisella katselmoinnilla voidaan puolestaan vertailla samaa mekanismia useissa yksiköissä tai toimipaikoissa, esimerkiksi tallenteiden hallintaa, toimittajien hyväksyntää tai poikkeavan tuotoksen käsittelyä.
Sertifiointiin valmistautuvissa yrityksissä on erityisen tärkeää olla sekoittamatta projektiaikataulua todelliseen auditointivalmiuteen. Tähän soveltuvaa vaiheittaista kypsyysajattelua käsitellään aineistossa Yrityksen valmistelu SFS-EN ISO 9001 -sertifiointiin 90, 180 tai 270 päivässä – realistiset etenemisvaihtoehdot. Auditointiohjelmaa on myös päivitettävä säännöllisesti organisaation oman tiedon perusteella: aiempien auditointien tulosten, reklamaatioiden, poikkeamien, organisaatiomuutosten, prosessitulosten, työturvallisuuspoikkeamien sekä katselmoinneissa ja analyyseissa tehtyjen päätösten mukaan. Jos yhdellä alueella tulokset pysyvät heikkoina ja toinen prosessi toimii vakaasti ilman merkittäviä poikkeamia, saman auditointitiheyden ja -syvyyden ylläpitäminen molemmissa ei ole perusteltua.
Mitä johdon tulee päättää arvioinnin jälkeen
Auditointitiimin pätevyyden arviointi tuottaa arvoa vasta, kun se johtaa päätöksiin eikä ainoastaan koulutussuunnitelmaan. Johdon on ensin määritettävä, missä prosesseissa tarvitaan tavanomaista vahvempaa auditointiosaamista riskin, teknologisen monimutkaisuuden, organisaation hajautumisen tai vaatimustenmukaisuuteen ja operatiiviseen tulokseen kohdistuvan vaikutuksen vuoksi. Samalla on erotettava puutteet, jotka organisaatio voi korjata omin voimavaroin, niistä, joissa määräaikainen ulkopuolinen tuki on perusteltua. Tällaisia tilanteita voivat olla ensimmäiset auditoinnit erityisalueilla, monitoimipaikkaisen organisaation arviointi tai tilanne, jossa sisäinen riippumattomuus olisi vain näennäistä.
Arvioinnin pohjalta on luotava yksinkertainen mutta yksiselitteinen pätevyyden hallintamalli. Auditoijien kehittämiselle on nimettävä prosessinomistaja, tiimin jäsenelle ja pääauditoijalle on asetettava vähimmäisvaatimukset ja pätevyyden myöntämistä, laajentamista ja ylläpitämistä koskevat periaatteet on määritettävä. Käytännössä organisaation on päätettävä, onko pätevyysmatriisi osa muodollista menettelyä vai järjestelmävastaavan tai johtamisjärjestelmän omistajan ylläpitämä operatiivinen työkalu.
Yhtä tärkeää on sopia auditointien vaikuttavuuden arviointiperusteista 6–12 kuukauden aikajänteellä. Arvioinnissa voidaan tarkastella havaintojen laatua, johtopäätösten osuvuutta, auditoinnin jälkeisten toimenpiteiden oikea-aikaisuutta, poikkeamien toistuvuutta sekä tulosten hyödyllisyyttä johdon katselmukselle ja operatiiviselle päätöksenteolle. Johtamisjärjestelmän käyttöönottovaiheessa nämä päätökset on sovitettava auditointivalmiuden rakentamisen aikatauluun ilman, että sertifiointipäivämäärää varten luodaan näennäistä pätevyyttä.
Jos yritys suunnittelee tuotantoprosessin sisäistä auditointia merkittävän teknologisen muutoksen jälkeen ja tiimillä on vain yleinen auditointikoulutus, järkevämpi ratkaisu voi olla työtehtäväkohtaisen koulutuksen, kokeneen pääauditoijan osallistumisen ja ensimmäisen auditoinnin rajatun laajuuden yhdistäminen. Auditointi voidaan tällöin kohdistaa tärkeimpiin ohjausmekanismeihin. Pienessä yrityksessä sama malli voidaan toteuttaa ilman laajaa laatuorganisaatiota, kunhan roolit erotetaan selkeästi ja ulkopuolista asiantuntemusta käytetään tietoisesti alueilla, joilla sisäinen tiimi ei vielä pysty tuottamaan riittävän luotettavia johtopäätöksiä.
- mitkä prosessit auditoidaan vain erityisosaamista omaavien auditoijien osallistuessa,
- mitkä osaamispuutteet korjataan koulutuksella, mentoroinnilla tai käytännön auditointityöllä,
- milloin käytetään riippumatonta ulkopuolista tukea ja miten sen vastuut rajataan.
Hyvin suunniteltu auditointipätevyyksien hallintamalli vahvistaa auditointiohjeiden noudattamisen lisäksi ennen kaikkea johtamispäätösten, parantamistoimien ja riskienhallinnan laatua. Jos organisaatiossa havaitaan vuoden kuluttua vähemmän näennäisiä auditointeja, auditointien syvyys kohdennetaan aiempaa paremmin ja johto saa käyttökelpoisempia havaintoja, pätevyyden arvioinnista on tullut todellinen osa organisaation johtamisrakennetta eikä pelkkä koulutusasiakirja.
Masz pytania? Porozmawiajmy.
Bezpłatna konsultacja – bez zobowiązań.